

L’essentiel. En Flandre, le taux réduit des droits d’enregistrement pour l’habitation propre et unique (enige eigen woning) doit passer de 2 % à 3 % pour les ventes conclues à partir du 1er janvier 2027. Un compromis signé au plus tard le 31 décembre 2026 garde 2 %, même si l’acte est passé en 2027, selon l’administration fiscale flamande (VLABEL) et le projet de décret déposé le 28 octobre, pas encore voté. Les options croisées (promesses réciproques d’achat et de vente) sont à éviter d’ici là.
Prenez une maison à Rhode-Saint-Genèse vendue 385 000 €. Compromis signé le 30 décembre : 7 700 € de droits. Compromis signé le 4 janvier : 11 550 €. Cinq jours d’écart, 3 850 € de différence. D’ici le réveillon, sur chaque bien flamand, la date de signature se chiffre, et c’est l’agence qui tient le stylo.
Ce qui est acquis, ce qui reste à voter
Le gouvernement flamand a annoncé la hausse dans sa déclaration de septembre (Septemberverklaring) du 30 septembre 2026. Dès le 1er octobre, VLABEL publiait sa position administrative n° 26021 : la date de la convention de vente détermine le taux, et les compromis conclus avant le 1er janvier 2027 peuvent encore bénéficier de 2 %. Le ministre flamand des Finances, Ben Weyts, l’a confirmé en commission le 13 octobre.
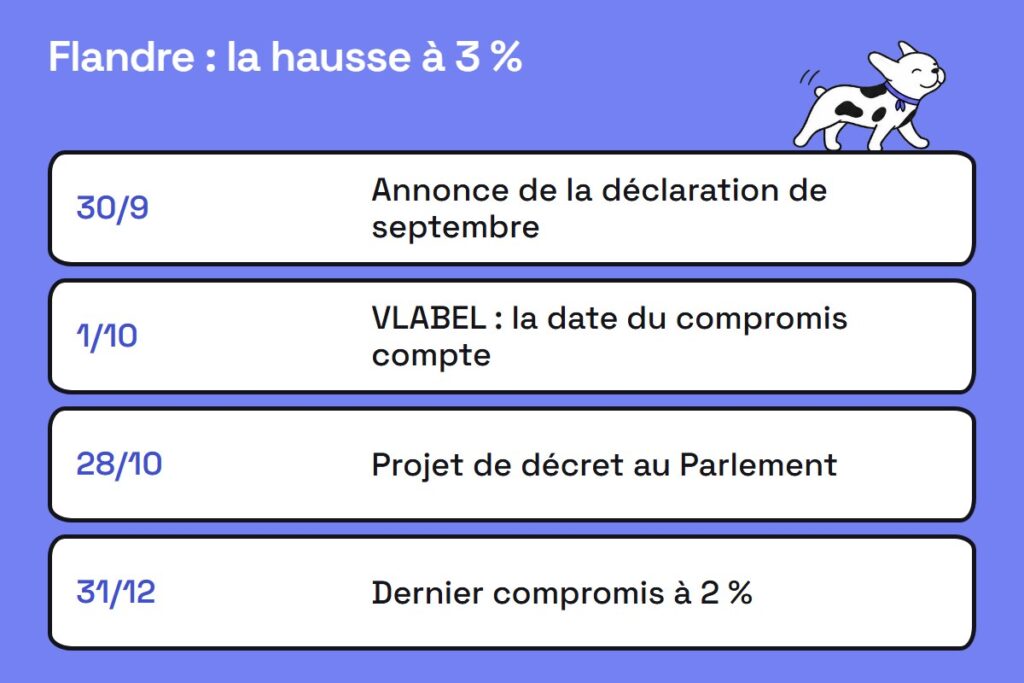
Le projet de décret-programme qui accompagne le budget 2027 a été déposé au Parlement flamand le 28 octobre. Son article 2 remplace 2 % par 3 % dans le Code flamand de la fiscalité ; son article 3 maintient 2 % quand la vente a été conclue avant le 1er janvier 2027. Au 5 novembre, le texte est en commission. L’an dernier, le décret-programme avait été voté le 18 décembre : la confirmation viendra sans doute en toute fin d’année.
Les conditions ont déjà changé en 2026. Pour les compromis signés depuis le 1er janvier 2026, le taux réduit est réservé aux personnes physiques qui achètent en pleine propriété ; une société coacquéreuse fait basculer tout l’achat au taux normal de 12 %. L’acheteur doit se domicilier dans le bien dans les trois ans de l’acte et y rester inscrit au moins un an sans interruption. S’il possède une autre habitation ou un terrain à bâtir, il doit s’engager à le vendre dans les deux ans de l’acte.
Pourquoi une agence de Bruxelles ou de Wallonie est concernée
Les droits de vente se paient dans la Région où se trouve le bien. Le couple qui quitte Ixelles pour Overijse paie les droits flamands. Les six communes à facilités de la périphérie (Rhode-Saint-Genèse, Kraainem, Wezembeek-Oppem, Linkebeek, Drogenbos, Wemmel) sont en Région flamande. On y négocie en français, on y paie l’impôt flamand.
Le piège, c’est le réflexe. En Wallonie, le taux de 3 % pour l’habitation propre et unique, en vigueur depuis le 1er janvier 2025 (décret du 5 décembre 2024), suit la date de l’acte authentique. En Flandre aussi, lors de la baisse à 2 %, un acte de 2025 sur un compromis de 2024 profitait du nouveau taux, et des acheteurs avaient repoussé leur acte à début 2025. Cette fois, attendre coûte. Bruxelles garde son système : 12,5 %, avec un abattement sur les 200 000 premiers euros pour un prix jusqu’à 600 000 €.
Le calcul sur une maison à 385 000 €
| Situation | Taux | Droits |
|---|---|---|
| Compromis signé le 18 décembre 2026, acte le 10 mars 2027 | 2 % | 7 700 € |
| Compromis signé le 11 janvier 2027 | 3 % | 11 550 € |
| Options croisées signées en décembre 2026, acte en février 2027 | 3 % selon VLABEL | 11 550 € |
| Achat avec une société comme coacquéreur | 12 % | 46 200 € |
D’où la règle : on vérifie les conditions avant de parler de 2 %.
Options croisées : VLABEL et le Conseil d’État divergent
Pour VLABEL, l’option croisée, ou promesse réciproque d’achat et de vente (gekruiste optie), n’est pas une convention de vente : la vente se forme à l’acte authentique, dont la date fixe le taux. Le Conseil d’État, dans son avis du 19 octobre, nuance : si l’option est levée avant le 1er janvier 2027 et que le document ne renvoie pas la formation de la vente à l’acte, la vente existe déjà et 2 % devrait s’appliquer. Le gouvernement en a pris acte ; au 5 novembre, la position administrative n’a pas bougé.
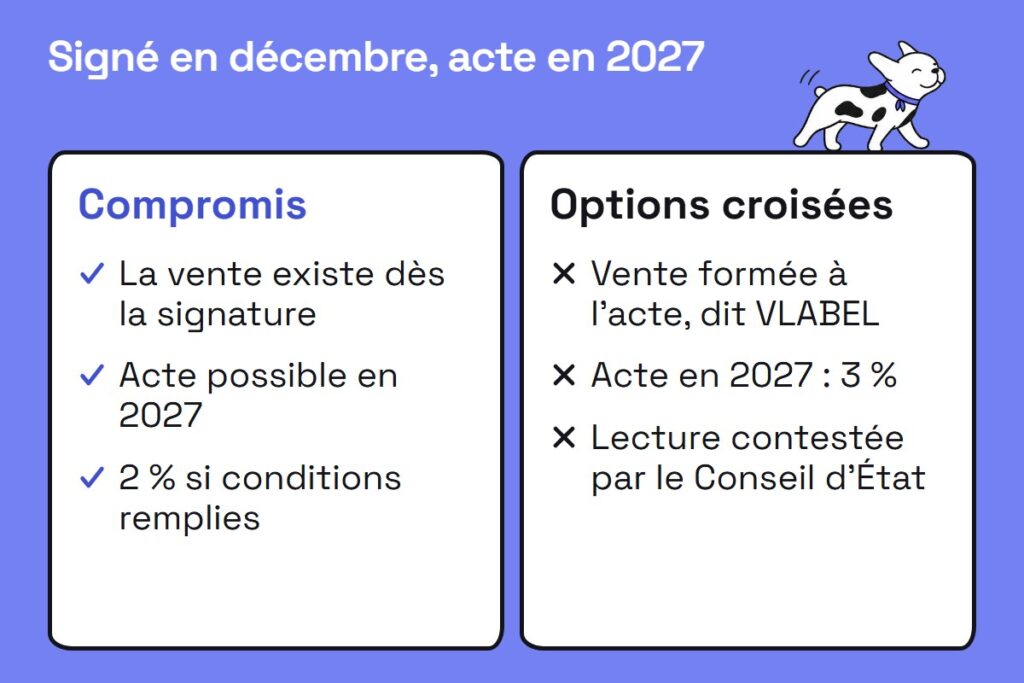
La consigne tient en une ligne : jusqu’au 31 décembre, on signe un compromis. Un dossier déjà parti en options croisées ? Appelez le notaire cette semaine, et vérifiez le modèle qu’utilisent vos collaborateurs.
Dater le compromis pour qu’il tienne en 2027
VLABEL demande au notaire d’inscrire dans l’acte que la convention a été conclue avant le 1er janvier 2027. En cas de doute, il peut exiger des preuves, et il le fera pour tous les actes passés après le 30 avril 2027, quatre mois après le 31 décembre, soit le délai d’enregistrement d’un compromis. Selon le ministre, toute pièce qui établit la date peut servir.
- Un compromis complet, signé par toutes les parties. Tant qu’une signature manque, la date se discute.
- L’acompte versé par virement avant le 31 décembre, sur votre compte de tiers ou celui du notaire : c’est la première preuve citée par VLABEL.
- Le compromis transmis au notaire le jour même. La date du début de ses recherches figure parmi les preuves citées.
- Une copie de la demande de crédit signée par l’acheteur et la banque.
- La condition suspensive de crédit. VLABEL ne dit rien d’un compromis de décembre dont la condition se réalise en janvier : posez la question au notaire avant la signature.
Et une vente qui ne peut pas être signée proprement en 2026 se signe en janvier, à 3 % : antidater expose tout le monde, l’agent en premier.
Décembre se prépare maintenant
L’acte peut attendre 2027, le compromis non : la pression portera sur les compromis en décembre, puis sur les actes jusqu’à fin avril. Fixez une date limite interne pour les offres sur des biens flamands, le 18 décembre par exemple. Réservez dès maintenant vos rendez-vous chez les notaires et décidez qui signe pendant les congés.
Vendeurs, acheteurs : ce qu’on peut dire honnêtement
Au propriétaire qui pensait vendre au printemps, les sept semaines qui restent offrent une vraie fenêtre : jusqu’au 31 décembre, l’acheteur d’une habitation unique en Flandre a une raison chiffrée de se décider. Un bien estimé au prix du marché, que le dernier baromètre des notaires aide à situer, et en ligne sur Immoweb à la mi-novembre a le temps de trouver son compromis avant les fêtes. Passé le 1er janvier, l’acheteur paiera 1 % du prix en plus, et je m’attends à ce qu’il le fasse sentir dans la négociation. Rappelez les propriétaires qui vous ont parlé d’un projet, dans le respect des règles sur le démarchage téléphonique. Pour les autres, Maline vous transmet les propriétaires de votre secteur qui ont un projet de vente, avant la mise en vente.
À l’acheteur, dites tout. 3 850 €, c’est de l’argent, mais une maison mal choisie coûte bien davantage. Le décret n’est pas voté, et seul le notaire peut valider les conditions. Le code de déontologie de l’IPI range la probité parmi ses principes : l’échéance se présente avec ses réserves, et l’acheteur décide à son rythme.
Questions fréquentes
Quand les droits d’enregistrement passent-ils à 3 % en Flandre ?
Le taux réduit pour l’habitation propre et unique doit passer de 2 % à 3 % pour les ventes conclues à partir du 1er janvier 2027. La mesure figure dans le projet de décret-programme déposé au Parlement flamand le 28 octobre 2026, qui doit encore être voté.
Un compromis signé en 2026 avec un acte en 2027 garde-t-il 2 % ?
Oui, selon la position administrative n° 26021 de VLABEL et le projet de décret : la date du compromis fixe le taux. Le notaire le mentionne dans l’acte, et l’acheteur doit remplir les conditions du taux réduit.
Une promesse réciproque d’achat et de vente signée en 2026 garde-t-elle 2 % ?
Selon VLABEL, non : la vente se forme à l’acte authentique, et un acte passé en 2027 sera taxé à 3 %. Le Conseil d’État estime que 2 % devrait s’appliquer si l’option est levée avant le 1er janvier 2027 sans clause renvoyant la vente à l’acte. Tant que VLABEL maintient sa position, mieux vaut signer un compromis.
Quelles preuves VLABEL peut-il demander pour un compromis de 2026 ?
VLABEL cite l’acompte payé avant le 1er janvier 2027, la demande de crédit signée par l’acheteur et la banque, et la date à laquelle le notaire a commencé ses recherches. Il les demandera en cas de doute, et toujours pour les actes passés après le 30 avril 2027.
Sources
- VLABEL, position administrative n° 26021, « Inwerkingtreding tarief 3% enige eigen woning 2027 », 1er octobre 2026.
- Gouvernement flamand, projet de décret-programme 2027 et exposé des motifs, 28 octobre 2026 ; Parlement flamand, document 1046 (2026-2027) n° 1.
- Conseil d’État, avis 80.188/1-3-16 du 19 octobre 2026.
- Parlement flamand, commission des Finances, 13 octobre 2026.
- VLABEL, conditions du taux réduit (décret-programme du 19 décembre 2025).
- notaire.be, 6 octobre 2026 ; KBC, 15 octobre 2026.
- Région wallonne, décret du 5 décembre 2024 ; notaire.be, abattement bruxellois.

Laisser un commentaire