

Lo esencial. El impuesto del 100 % sobre la compra de inmuebles por no residentes en la UE nunca se aprobó. Estaba en la proposición de ley 122/000196 del Grupo Socialista, publicada el 30 de mayo de 2025, que no llegó a votarse y caducó con la disolución de las Cortes (Real Decreto 806/2026, BOE del 6 de octubre de 2026). Para recuperarlo haría falta un texto nuevo en las Cámaras que se constituyen el 23 de diciembre. Hoy se aplican las reglas de siempre, y nadie puede garantizar cuáles habrá en 2027.
La pregunta sale en la visita o en la primera llamada de un comprador británico o estadounidense: «¿Y lo del impuesto del 100 %?». La prensa británica se hizo eco desde enero de 2025, y muchos se quedaron con una idea: un impuesto que doblaba el precio de la casa. Hoy ese impuesto no existe. Lo demás tiene matices, y todo el equipo debería contarlo igual.
Qué proponía el texto de 2025
El presidente del Gobierno anunció la medida el 13 de enero de 2025: subir la carga fiscal de los extracomunitarios no residentes que compren vivienda «hasta el 100 % del valor del inmueble». El 22 de mayo, el Grupo Socialista la llevó al artículo 4 de su Proposición de Ley para impulsar el alquiler de viviendas a precios asequibles, con nombre propio: Impuesto Complementario Estatal sobre la Transmisión de Bienes Inmuebles a no Residentes en la Unión Europea.
- Quién: personas físicas y entidades no residentes en la UE. Contaba la residencia, no el pasaporte: un británico residente en Alicante quedaba fuera; un español residente en Miami, dentro.
- Qué: la compra de inmuebles en España y los derechos reales sobre ellos, salvo las operaciones sujetas a IVA, como la obra nueva de promotora.
- Cuánto: el 100 % del valor de referencia del Catastro, o del precio si era mayor, menos el ITP pagado.
Con una vivienda usada de 300.000 €, un ITP del 8 % y el precio como base, salían 24.000 € de ITP y 276.000 € de impuesto complementario. Es decir, 300.000 € de impuestos por una casa de 300.000 €.
Por qué hoy está jurídicamente muerto
Según su ficha en el Congreso, la proposición esperaba desde el 5 de septiembre de 2025 la toma en consideración, la primera votación del Pleno. Ahí seguía el 6 de octubre de 2026, cuando el BOE publicó el Real Decreto 806/2026, que disuelve las Cortes y convoca elecciones generales para el 29 de noviembre.
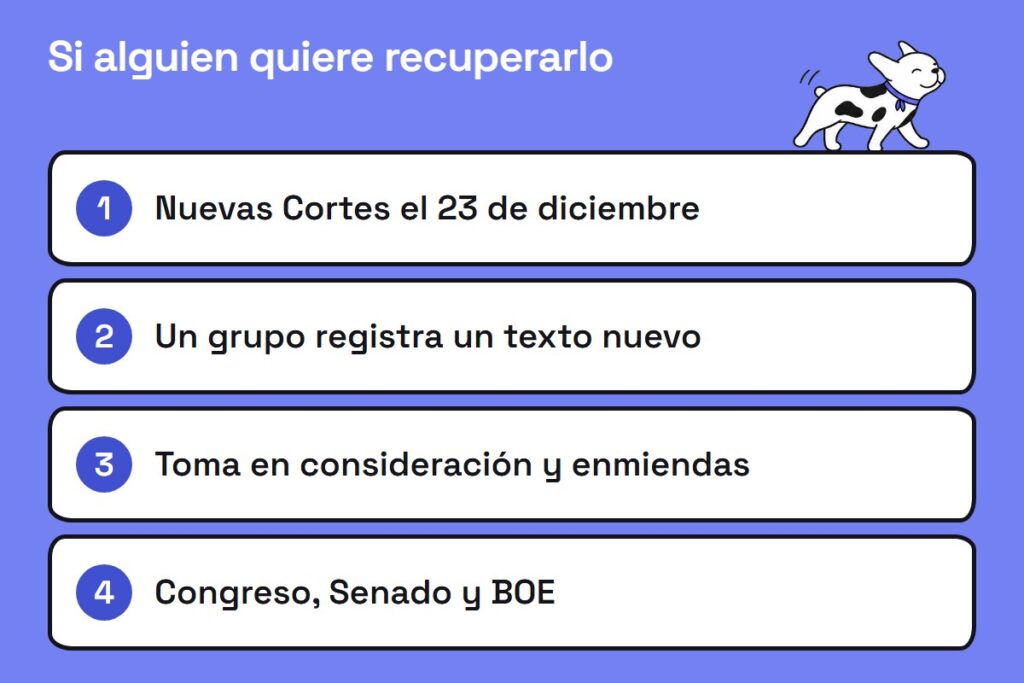
El artículo 207 del Reglamento del Congreso no deja margen: disuelta la Cámara, «quedarán caducados todos los asuntos pendientes de examen y resolución», salvo los que correspondan a la Diputación Permanente. La ficha lo resume en una palabra: caducado. Volver a intentarlo exige registrar una iniciativa nueva y recorrer el camino entero, del Congreso al Senado. En total cayeron 309 iniciativas legislativas, según el recuento de Civio publicado por Legal Today el 12 de octubre.
| Fecha | Qué pasó |
|---|---|
| 13 de enero de 2025 | Anuncio del presidente del Gobierno |
| 30 de mayo de 2025 | Proposición publicada en el Boletín Oficial de las Cortes Generales |
| 6 de octubre de 2026 | Disolución de las Cortes: la proposición caduca |
| 29 de noviembre de 2026 | Elecciones generales |
| 23 de diciembre de 2026 | Sesiones constitutivas de las nuevas Cámaras |
Qué decir al comprador, y qué no prometerle
La frase que yo daría a todo el equipo, en español o en inglés: «Hoy ese impuesto no existe. Se propuso en 2025, no llegó a votarse y caducó con la disolución de las Cortes. Si alguien lo recupera, tendrá que empezar de cero». Vale antes y después del 29-N, gane quien gane.
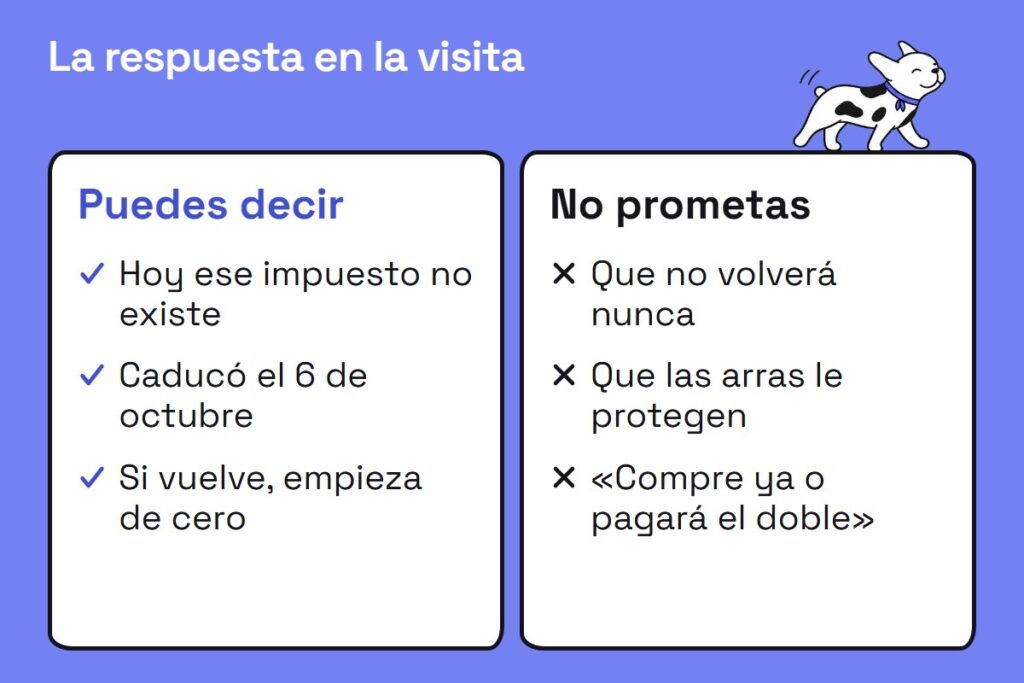
Lo que no puedes prometer es que no vuelva. En la legislatura que termina, grupos de signo muy distinto registraron iniciativas para gravar más la compra de vivienda por extranjeros, y a finales de octubre los partidos aún no habían publicado sus programas para el 29-N. Cuando salgan, cita solo lo que digan por escrito, de todos o de ninguno.
Fuera del Congreso tampoco hay nada aprobado. La propuesta europea de Ley de Vivienda Asequible, presentada por la Comisión el 9 de septiembre de 2026, encuadra las medidas sobre segundas residencias en zonas con fuerte presión de vivienda; por sí sola no restringe ninguna compra, y sigue en manos del Parlamento Europeo y el Consejo. Canarias pide al Estado y a Bruselas margen para limitar la compra por no residentes; el Parlament balear rechazó en marzo de 2025 una propuesta para dar prioridad a los residentes en la compra de vivienda. Ninguna comunidad, hasta donde he podido comprobar, tiene una norma propia aprobada.
No vendas las arras como un escudo. En el texto de 2025, el impuesto nacía el día de la operación, y una compra sometida a condición se entendía hecha al cumplirse la condición. Otro texto podría redactarse de otra forma. Si el comprador pregunta si su reserva le protege, que le conteste su abogado.
Lo que no cambia, con impuesto o sin él
Nada de esto depende del 29-N, y conviene dárselo por escrito pronto.
| Concepto | Qué supone para un no residente de fuera de la UE |
|---|---|
| ITP o IVA | ITP de la comunidad autónoma en segunda mano; IVA y AJD en obra nueva. Como cualquier comprador. |
| NIE | La Ley del Notariado exige acreditar el número fiscal en toda escritura sobre inmuebles; para un extranjero suele ser el NIE. |
| IRNR anual | Si no alquila, renta imputada sobre el valor catastral (modelo 210), al 24 %, frente al 19 % de un residente en la UE o el EEE. Desde el Brexit, el residente en el Reino Unido está en el 24 %. |
| Reventa | Si vende siendo no residente, su comprador le retendrá el 3 % del precio (modelo 211) y, si el vendedor es persona física, pagará la plusvalía municipal como sustituto. |
| Golden visa | Suprimida desde el 3 de abril de 2025 (Ley Orgánica 1/2025). Los visados en vigor conservan su validez. |
Avanzar o esperar: el argumento honesto
A un comprador que ya tiene la vivienda elegida y la financiación encaminada, se le puede decir sin exagerar que hoy compra con reglas conocidas. Esperar al 29-N no le aclara gran cosa: después viene la constitución de las Cámaras el 23 de diciembre y, si alguien quiere ese impuesto, una tramitación entera cuyo final nadie conoce.
Lo que no diría nunca es «compre antes de Navidad o pagará el doble». Es falso y se comprueba en dos minutos. Tampoco «eso ya no vuelve», porque no lo sabe nadie. Prefiero entregarle una hoja en su idioma con las fechas, las referencias del BOCG y del BOE y los impuestos que va a pagar, para que la revise con su asesor. Si el escenario cambia, queda constancia de lo que le dijiste.
En la costa, el tema también abre conversaciones de captación con los propietarios que ya te conocen: han leído los mismos titulares que sus compradores (para trabajar esa zona, la guía de prospección en zonas costeras y turísticas). Para llegar a los que aún no te conocen, existe la prospección predictiva: Maline te transmite los propietarios de tu zona que tienen un proyecto de venta, antes de que salgan al mercado.
Preguntas frecuentes
¿Existe un impuesto del 100 % para los extranjeros que compran vivienda en España?
No. Figuraba en una proposición de ley del Grupo Socialista de mayo de 2025 que no llegó a votarse y caducó con la disolución de las Cortes el 6 de octubre de 2026. Hoy un comprador extranjero paga los mismos impuestos de compra que cualquier otro: ITP en segunda mano, o IVA y AJD en obra nueva.
¿A quién se habría aplicado el impuesto del 100 %?
A las personas físicas y entidades no residentes en la Unión Europea que compraran un inmueble en España, salvo en las operaciones sujetas a IVA, como la obra nueva de promotora. Contaba la residencia y no la nacionalidad: un británico o un estadounidense residente en España no lo habría pagado.
¿Puede volver el impuesto a los no residentes extracomunitarios después del 29 de noviembre?
Puede, pero empezando de cero. Las nuevas Cortes se constituyen el 23 de diciembre de 2026, y quien quiera ese impuesto tendrá que presentar un texto nuevo y tramitarlo entero. Mientras no se publique una ley en el BOE, no existe.
¿Qué paga cada año un no residente de fuera de la UE con una vivienda en España?
Si no la alquila, declara cada año en el Impuesto sobre la Renta de no Residentes una renta imputada sobre el valor catastral, con el modelo 210, al tipo del 24 %. Los residentes en la UE y el EEE pagan el 19 %. Para el importe exacto, mejor un asesor fiscal.
Fuentes
- Proposición de Ley para impulsar el alquiler de viviendas a precios asequibles (122/000196), Grupo Parlamentario Socialista; Boletín Oficial de las Cortes Generales, Congreso de los Diputados, serie B, núm. 229-1, 30 de mayo de 2025; ficha de tramitación del Congreso de los Diputados (resultado: caducado).
- Real Decreto 806/2026, de 5 de octubre, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones (BOE núm. 248, de 6 de octubre de 2026).
- Reglamento del Congreso de los Diputados, artículo 207.
- La Moncloa, foro «Vivienda, quinto pilar del Estado del bienestar», 13 de enero de 2025.
- Legal Today, artículo sobre las iniciativas caducadas por la disolución de las Cortes, 12 de octubre de 2026 (recuento de Civio).
- Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia, disposición final vigesimoprimera (BOE de 3 de enero de 2025).
- Texto refundido de la Ley del Impuesto sobre la Renta de no Residentes (Real Decreto Legislativo 5/2004), artículo 25; Agencia Tributaria, renta imputada de inmuebles urbanos de no residentes (modelo 210) y modelo 211.
- Ley del Notariado, artículo 23; Real Decreto 1065/2007, artículo 20; texto refundido de la Ley Reguladora de las Haciendas Locales (Real Decreto Legislativo 2/2004), artículo 106.
- Comisión Europea, propuesta de Ley de Vivienda Asequible, 9 de septiembre de 2026.
- Gobierno de Canarias, propuesta de enmiendas al Reglamento europeo de Vivienda Asequible, octubre de 2026 (Diario de Avisos, 13 de octubre de 2026); Parlament de les Illes Balears, debate del 25 de marzo de 2025 (Efe).

Dejar un comentario