

Las herencias mueven cientos de miles de viviendas al año en España (403.854 en 2024, según los notarios), pero llegan tarde a la agencia. Calendario plazo a plazo (Sucesiones, plusvalía, IRPF), reglas entre hermanos del Código Civil y cómo captar a los herederos con respeto.
Para vender un piso heredado en España, los herederos suelen aceptar la herencia y adjudicarse el piso, normalmente en escritura ante notario, antes de firmar la venta. Mientras tanto corren dos plazos desde el fallecimiento: seis meses para el Impuesto sobre Sucesiones y seis, prorrogables hasta un año, para la plusvalía municipal. La agencia que domina ese calendario es la que la familia acaba llamando.
Cuántas herencias hay en España y por qué llegan tarde a tu agencia
El INE contó 43.840 fincas transmitidas por herencia en julio de 2026, un 1,4 % menos que un año antes (Estadística de Transmisiones de Derechos de la Propiedad, dato provisional del 25 de septiembre de 2026). Son fincas de todo tipo, no solo viviendas.
En viviendas, los notarios contaron 403.854 heredadas en 2024, frente a 335.888 en 2017 (datos del Consejo General del Notariado recogidos por elderecho.com el 2 de octubre de 2025). Un volumen así encaja de lleno en la prospección por momentos de vida.
Aun así, las herencias llegan tarde a la agencia. Antes de pensar en vender, la familia pasa por el duelo, la notaría, Sucesiones y la plusvalía. La venta llega el día en que alguien pregunta qué hacemos con el piso de mamá, y quien espera al anuncio llega cuando ya han elegido a quién llamar.
El calendario para vender un piso heredado, plazo a plazo
Casi todos los plazos corren desde el fallecimiento, no desde que la familia decide vender. En el País Vasco y Navarra, los dos impuestos tienen normas forales propias.
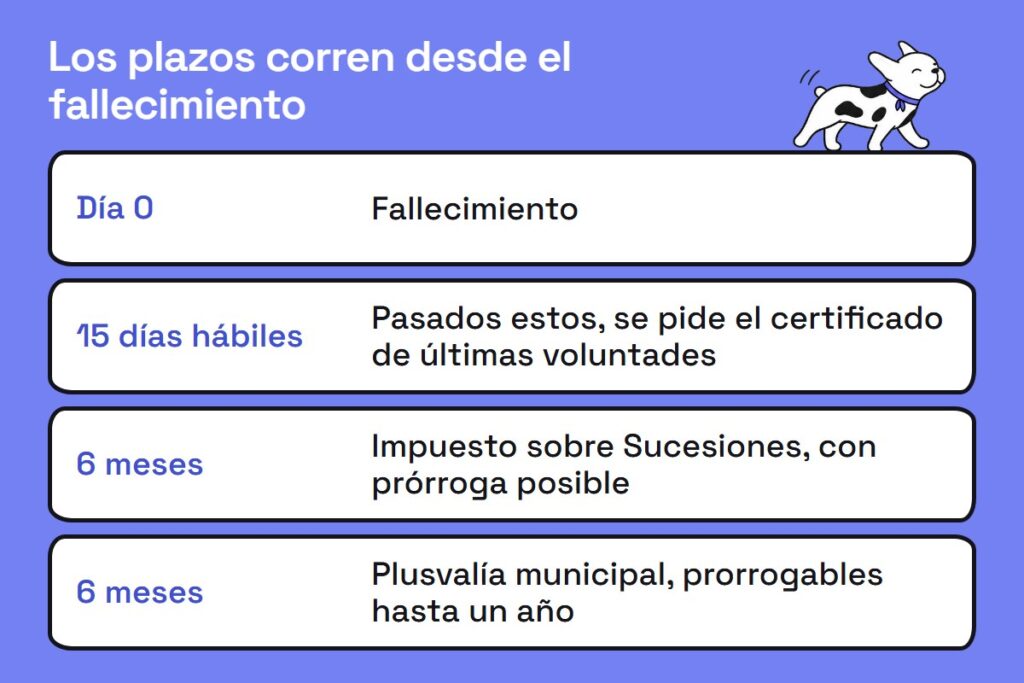
| Hito | Plazo | Norma | Qué hace (y qué no hace) la agencia |
|---|---|---|---|
| Fallecimiento | Día 0: se abre la sucesión y se devenga Sucesiones | Código Civil, art. 657; Ley de Sucesiones, art. 24.1 | Nada comercial |
| Certificado de últimas voluntades (dice si hay testamento) | Se pide pasados 15 días hábiles | Ministerio de Justicia | Si ya te conocen, estar localizable |
| Testamento o declaración de herederos | Antes de aceptar. La herencia podrá ser aceptada pura y simplemente o a beneficio de inventario (art. 998); con este, el heredero no queda obligado a pagar las deudas y demás cargas de la herencia sino hasta donde alcancen los bienes de la misma (art. 1023) | Código Civil, arts. 998 y 1023 | No hablar de precio con quien duda si acepta |
| Coheredero que no contesta | Interpelación notarial: 30 días naturales; el silencio vale como aceptación | Código Civil, art. 1005 | Remitir a la familia al notario, que la tramita |
| Impuesto sobre Sucesiones | 6 meses; prórroga por un plazo igual, con intereses, si se pide en los 5 primeros | Reglamento de Sucesiones, arts. 67.1.a y 68 | Valoración de mercado; tipos y bonificaciones, el asesor |
| Plusvalía municipal por la herencia | 6 meses, prorrogables hasta un año; paga el heredero | Ley de Haciendas Locales, arts. 106.1.a y 110.2.b | Recordarla; algunas ordenanzas bonifican hasta el 95 % a descendientes, cónyuge o ascendientes (art. 108.4) |
| Encargo y venta | Plusvalía: 30 días hábiles, paga el vendedor. IRPF: el valor de adquisición es el de Sucesiones | Ley de Haciendas Locales, art. 110.2.a; Ley del IRPF, art. 36 | Encargo de venta; quién firma, lo confirma el notario. La declaración, el asesor (un no residente tributa por otro impuesto) |
| Permanencia tras una reducción por vivienda habitual | La que fije la comunidad autónoma; con la reducción estatal, 10 años | Ley de Sucesiones, art. 20.2.c | Preguntarlo antes de fijar la fecha de venta |
La última fila tiene que ver con la duda que más vas a oír: «¿hay que esperar cinco años?». El art. 20.2.c de la Ley 29/1987 condiciona la reducción estatal por la vivienda habitual del fallecido a que la adquisición se mantenga durante los diez años siguientes al fallecimiento del causante; si no se cumple, deberá pagarse la parte del impuesto que se hubiese dejado de ingresar como consecuencia de la reducción practicada y los intereses de demora. La comunidad autónoma puede regular su propia reducción y sus requisitos: que lo confirme el asesor.
El valor del piso en Sucesiones y su efecto al vender: qué dicen las normas
El art. 9.3 de la Ley 29/1987 toma como valor de los inmuebles su valor de referencia a la fecha de devengo del impuesto, que es la del fallecimiento (art. 24.1), salvo que el valor declarado por los interesados sea superior; si no existe valor de referencia, la base es la mayor de estas magnitudes: el valor declarado o el valor de mercado. El valor de referencia lo fija el Catastro con los precios comunicados por los notarios, con el valor de mercado como límite (disposición final tercera del texto refundido de la Ley del Catastro).
El valor de Sucesiones vuelve al vender: es el valor de adquisición del heredero en el IRPF, sin superar el de mercado (art. 36 de la Ley del IRPF), y el que se compara en la plusvalía de la venta para demostrar, si es el caso, que el suelo no ganó valor (art. 104.5 de la Ley de Haciendas Locales). El cálculo es del asesor fiscal; lo tuyo es llevarle una valoración de mercado defendible, con testigos y precios de cierre.
Varios herederos en el Código Civil y en la ley catalana
Mientras no se hace la partición, el piso es de la comunidad hereditaria; adjudicado a varios hermanos, queda en proindiviso. En derecho común, ninguno de los condueños podrá, sin consentimiento de los demás, hacer alteraciones en la cosa común (art. 397 del Código Civil). Si el fallecido tenía vecindad civil foral (Cataluña, Aragón, Navarra, País Vasco, Galicia o Baleares), las reglas pueden ser otras. En Cataluña, la nota de encargo debe identificar a los propietarios del inmueble y, en su caso, a su representante (art. 55.6.b de la Ley 18/2007), y el agente debe verificar la titularidad, cargas y gravámenes registrales antes de firmar cualquier documento con terceros (art. 55.7). Quién debe firmar el encargo y la venta, lo confirma el notario.
Lo más corriente no es que hereden solo los hermanos: pregunta desde la primera cita si hay cónyuge viudo, si la vivienda era ganancial y qué dice el testamento. En derecho común, el cónyuge que al morir su consorte no se hallase separado de este legalmente o de hecho, si concurre a la herencia con hijos o descendientes, tiene derecho al usufructo del tercio destinado a mejora (art. 834 del Código Civil).
Si un heredero vende a un extraño su derecho hereditario antes de la partición, el Código Civil permite a todos o a cualquiera de los coherederos subrogarse en lugar del comprador, reembolsándole el precio de la compra, en el término de un mes a contar desde que se les haga saber (art. 1067). El copropietario de una cosa común puede usar del retracto cuando se enajena a un extraño la parte de alguno de los condueños (art. 1522), dentro de nueve días contados desde la inscripción en el Registro o, en su defecto, desde que el retrayente tuvo conocimiento de la venta (art. 1524). Y se entiende aceptada la herencia cuando el heredero vende, dona o cede su derecho a un extraño, a todos sus coherederos o a alguno de ellos (art. 1000).
¿Y si un hermano no quiere vender?
Nadie está obligado a seguir en la comunidad (art. 400 del Código Civil). Si el piso es indivisible, puede quedárselo uno compensando a los demás, «pero bastará que uno solo de los herederos pida su venta en pública subasta, y con admisión de licitadores extraños, para que así se haga» (art. 1062). Con el piso ya en proindiviso, o con derecho foral, el camino puede cambiar: que lo confirme el abogado.
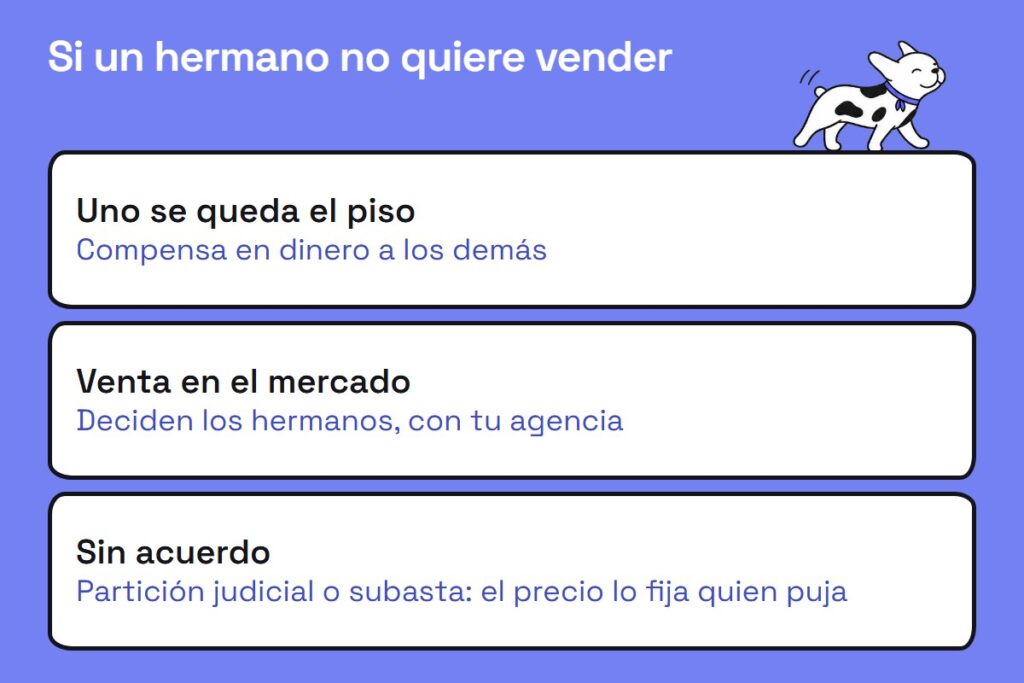
| Salida | Cómo se hace | Quién controla precio y plazo |
|---|---|---|
| Uno se queda el piso | Adjudicación con compensación o, si ya hay proindiviso, extinción de condominio: uno se queda el piso y compensa en dinero a los demás (la fiscalidad, el asesor) | Los hermanos, si acuerdan el valor |
| Venta en el mercado | Encargo de venta con tu agencia | Los hermanos, con tu agencia |
| Sin acuerdo | Partición judicial o subasta pedida por un solo heredero (art. 1062) | En la práctica, nadie: el precio lo fija quien puja |
Tu papel es el de interlocutor imparcial: el mismo dato para todos, diciendo claro que cobras si hay venta. Pongamos un caso. Tres hermanos heredan a partes iguales un tercero sin ascensor en Valladolid: Marta vive en el extranjero, Javier quiere quedárselo y Pablo necesita el dinero. Si ves primero a Javier, para los otros dos eres «el de Javier». Reúne a los tres, Marta por videollamada, con un único análisis comparativo de mercado (ACM). Si da 120.000 € (cifra ilustrativa), Javier compensa con 40.000 € a cada hermano. Si no le llega, toca vender.
En esa reunión, algo así: «Mi trabajo no es convenceros de vender. Es que los tres decidáis mirando el mismo número.»
Qué pedir y qué decir en la primera cita con los herederos
Pide estos papeles o pregunta en qué punto está cada uno:
- Certificados de defunción y de últimas voluntades.
- Testamento o declaración de herederos, y escritura de adjudicación si ya existe.
- Justificantes de Sucesiones (o de la prórroga) y de la plusvalía.
- Nota simple: titular (hasta inscribir la herencia, el fallecido), cargas e hipotecas inscritas (el saldo pendiente lo certifica el banco).
- Referencia catastral, último IBI y certificado de deuda con la comunidad de propietarios.
- Certificado energético, cédula de habitabilidad donde se exija y estado de ocupación (art. 31 de la Ley 12/2023).
- Herederos, cónyuge viudo si lo hay y quién representa a quién; con menores o personas con medidas de apoyo, consulta al notario.
Luego pregunta: «¿Cuándo fue el fallecimiento?» (para situar el calendario), «¿Habéis aceptado ya todos?», «¿Vive alguien en el piso o está alquilado?» y «¿Alguno se lo quiere quedar?». Y lleva preparadas estas frases:
- «Lo primero es vuestro calendario: el plazo de Sucesiones corre desde el fallecimiento, y vuestro asesor os confirmará cuándo vence.»
- «Esa pregunta es para vuestro asesor fiscal; yo os preparo la valoración para que haga los números con datos reales.»
- «No firméis nada conmigo hasta que todos hayáis decidido si aceptáis la herencia.»
Si el piso está alquilado, revisa con el abogado contrato y normativa vigente antes de fijar precio y fechas.
Cómo capta herencias una inmobiliaria con respeto
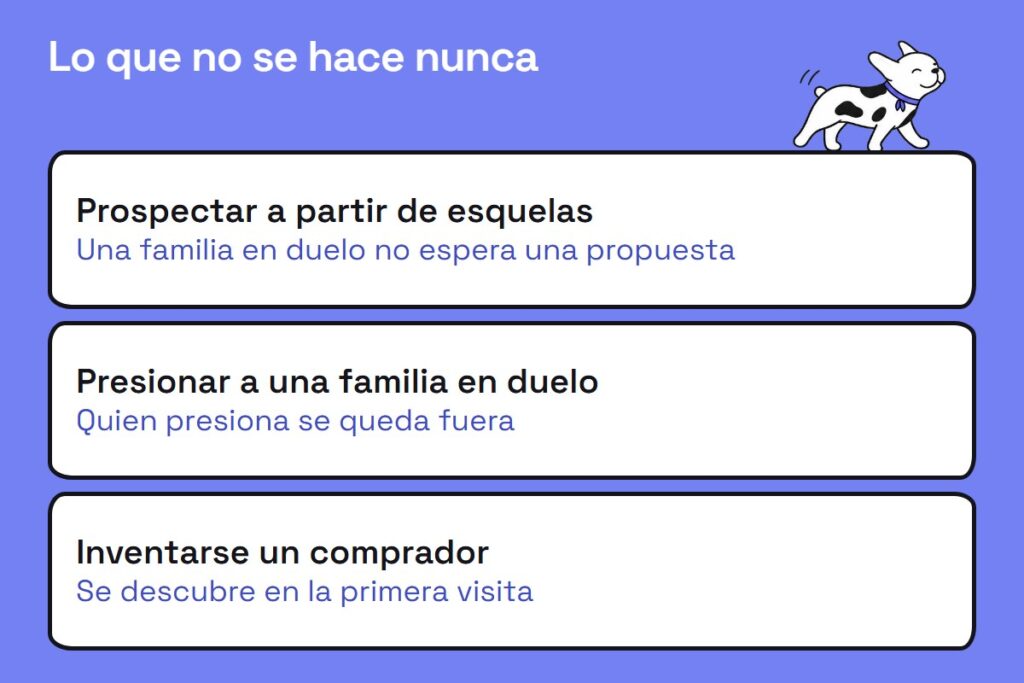
Con una herencia suele ganar la agencia que la familia ya conocía antes del fallecimiento. Lo que no se hace nunca:
| Lo que no | Por qué |
|---|---|
| Prospectar a partir de esquelas | Una familia en duelo no espera una propuesta comercial, y en un barrio se sabe |
| Presionar a una familia en duelo | Las decisiones de una herencia se toman entre varios y con tiempo: quien presiona se queda fuera |
| Inventarse un comprador | Se descubre en la primera visita, y la familia no vuelve a llamarte |
Para el contacto con los propietarios, el art. 66.1.b de la Ley 11/2022, General de Telecomunicaciones, reconoce el derecho a no recibir llamadas no deseadas con fines de comunicación comercial, salvo consentimiento previo o que la comunicación pueda ampararse en otra base de legitimación del art. 6.1 del RGPD, y el art. 21 de la LSSI prohíbe las comunicaciones publicitarias o promocionales por correo electrónico u otro medio de comunicación electrónica equivalente que no hayan sido solicitadas o expresamente autorizadas. En la resolución PS/00234/2024, la AEPD multó con 2.000 € a una empresa de gestión de alquileres que había escrito por WhatsApp al número de un anuncio de Idealista. El art. 51 del texto refundido de la Ley del Catastro considera datos protegidos el nombre y el domicilio de los titulares catastrales.
Lo que sí funciona, en cambio, se ve en Estados Unidos, donde el 66 % de los vendedores encontró a su agente por recomendación o porque ya había trabajado con él (perfil 2025 de la NAR, resumen de Virginia Realtors del 8 de diciembre de 2025). El probate, que en California es judicial, no se puede copiar: aquí la herencia es por lo general notarial y privada, sin listas que comprar.
Una herencia se gana con dos cosas: que la familia ya te conozca y que aparezcas cuando decide. Lo primero sale de tu propia base, porque quien hoy confía en ti te llamará cuando le toque una herencia (cómo reactivar tu base de contactos), y de gestorías, abogados y asesores fiscales que recomiendan tu agencia a sus clientes. Lo segundo, de un calendario descargable en tu web, de la prospección predictiva para detectar a los propietarios que van a vender y de una carta sobria, una sola vez.
Un modelo ilustrativo, para validar con tu DPD o tu abogado. Va de usted; si os tuteáis, adáptalo.
Estimado/a [nombre]:
Soy [nombre], de [agencia], la inmobiliaria de [barrio]. Cuando una vivienda pasa a la familia, vienen meses de papeles: notaría, Sucesiones, plusvalía. Si en algún momento se plantean qué hacer con el piso (venderlo, alquilarlo o que uno de ustedes se lo quede), puedo prepararles sin coste una valoración con precios de cierre del barrio, que también servirá a su asesor fiscal (no es una tasación oficial).
No voy a llamarle ni recibirá más cartas mías. Si le sirve, escríbame a [email] o pase por la oficina, en [dirección].
Un saludo,
[firma]
Cuando los datos no se han obtenido del interesado, el art. 14 del RGPD enumera la información que debe facilitársele, en particular la identidad del responsable, los fines y la base jurídica del tratamiento, la fuente de la que proceden los datos y el derecho a oponerse al tratamiento. El art. 23.4 de la LOPDGDD obliga a quien pretenda realizar comunicaciones de mercadotecnia directa a consultar previamente los sistemas de exclusión publicitaria, salvo que el afectado haya consentido recibirlas. El texto del pie de la carta, pídeselo a tu DPD.
¿Cuándo enviarla? Nunca en las semanas del entierro. Mi criterio es mandarla antes de que venza Sucesiones, cuando la familia tiene que decidir qué valor declara y qué hace con el piso.
Dónde encaja Maline en una herencia
Qué hace Maline
Maline te transmite los propietarios de tu zona que tienen un proyecto de venta, antes de que salgan al mercado. Más de 1.500 agentes y agencias utilizan Maline.
Sus límites
Un proyecto de venta todavía no es un encargo: te toca convencer al propietario de que te confíe su vivienda, y con un piso heredado eso significa convencer a todos los herederos. Maline no sustituye al notario ni al asesor fiscal. Elegir el canal de contacto, y que cumpla la ley, es cosa de tu agencia.
Un territorio exclusivo
Ninguna otra agencia con Maline trabaja tu zona: el territorio es 100 % exclusivo.
Mira qué propietarios de tu zona tienen un proyecto de venta
Una demo gratuita de 30 minutos, sin compromiso: vemos juntos qué hay en tu zona.
Preguntas frecuentes
¿Qué pasos hay antes de vender un piso heredado?
Lo habitual es que los herederos acepten la herencia y se adjudiquen el inmueble, normalmente en escritura ante notario, antes de firmar la venta; aceptación, adjudicación y venta pueden firmarse incluso el mismo día ante el mismo notario. El Código Civil entiende aceptada la herencia cuando el heredero vende, dona o cede su derecho a un extraño, a todos sus coherederos o a alguno de ellos (art. 1000). El notario es quien valida cada caso, sobre todo si hay deudas, menores o un derecho civil propio.
¿Qué pasa si un hermano no quiere vender el piso heredado?
Nadie está obligado a permanecer en la comunidad (art. 400 del Código Civil). Si la herencia no se ha repartido y el piso es indivisible, puede quedárselo uno compensando a los demás, pero basta con que un solo heredero pida la venta en pública subasta para que se haga (art. 1062). Si un heredero ni acepta ni repudia, un interesado puede pedir al notario que lo interpele: tiene 30 días naturales y su silencio vale como aceptación (art. 1005). Con el piso ya en proindiviso, o con un derecho civil propio, el camino puede cambiar: que lo valide el abogado. Antes, conviene reunir a todos con una valoración común.
¿Cuánto tiempo hay que esperar para vender un piso heredado?
Conviene revisar si en Sucesiones se aplicó una reducción por la vivienda habitual del fallecido. El art. 20.2.c de la Ley 29/1987 condiciona la reducción estatal a que la adquisición se mantenga durante los diez años siguientes al fallecimiento del causante; si no se cumple, deberá pagarse la parte del impuesto que se hubiese dejado de ingresar como consecuencia de la reducción practicada y los intereses de demora. La comunidad autónoma puede regular su propia reducción y sus requisitos. Sucesiones se presenta en los seis meses siguientes al fallecimiento (art. 67 del Reglamento). Confírmalo todo con el asesor fiscal antes de poner fecha a la venta.
¿Qué valor toma el Impuesto sobre Sucesiones para un piso heredado?
Para los inmuebles, la base del Impuesto sobre Sucesiones es el valor de referencia del Catastro en la fecha del fallecimiento, salvo que se declare uno superior (art. 9.3 de la Ley 29/1987); si no hay valor de referencia, se toma el mayor entre el declarado y el de mercado. Ese valor solo se puede discutir recurriendo la liquidación o pidiendo la rectificación de la autoliquidación (art. 9.4). También pesa al vender, porque será el valor de adquisición en el IRPF, sin superar el de mercado (art. 36 de la Ley del IRPF). Lo calcula el asesor fiscal, idealmente con una valoración basada en precios de cierre.
¿Hay que pagar plusvalía municipal al heredar y otra vez al vender?
El impuesto grava el incremento de valor de los terrenos de naturaleza urbana que se pone de manifiesto al transmitir su propiedad por cualquier título (art. 104.1 de la Ley de Haciendas Locales); la herencia y la venta posterior son dos transmisiones. Por la herencia paga el heredero, en seis meses prorrogables hasta un año (art. 110.2.b). Al vender paga el vendedor, en 30 días hábiles (art. 110.2.a), por los años transcurridos desde la herencia. No se produce la sujeción cuando se constata la inexistencia de incremento de valor (art. 104.5). El cálculo exacto lo hacen el asesor fiscal o el propio ayuntamiento.

Dejar un comentario