

L’essentiel. L’exonération de l’article 790 A bis du code général des impôts, jusqu’à 100 000 € par donateur en plus des abattements habituels, ne vaut que pour les dons d’argent versés au plus tard le 31 décembre 2026. Elle finance un logement neuf ou sur plan, ou des travaux de rénovation énergétique de la résidence principale, pas le prix d’un logement ancien. Le régime prévu pour le premier semestre 2027 (6 % pour les 18-49 ans, don familial porté à 50 000 €, sans condition d’achat) n’est pas voté. Chaque cas se chiffre chez le notaire.
Un don versé le 30 décembre peut encore être exonéré ; versé le 4 janvier, il retombe dans les règles ordinaires. Or l’aide des parents reste souvent la ligne la plus floue d’un plan de financement : un montant annoncé, rarement daté.
Ce qui est acquis : le 790 A bis s’arrête au 31 décembre
Créé par la loi de finances pour 2025, le dispositif exonère les dons d’argent à un enfant, un petit-enfant, un arrière-petit-enfant ou, faute de descendance, un neveu ou une nièce : 100 000 € par donateur et par bénéficiaire, 300 000 € au plus par bénéficiaire, en plus des abattements classiques.
L’argent doit servir, au plus tard le dernier jour du sixième mois qui suit le versement, à acheter un logement neuf ou en VEFA, ou à payer des travaux de rénovation énergétique dans la résidence principale dont le bénéficiaire est propriétaire. Le logement reste sa résidence principale, ou il est loué comme telle, pendant cinq ans. Terrain à bâtir, construction et achat par une SCI sont exclus.
En octobre, les députés avaient voté sa prolongation jusqu’en 2030. L’amendement est tombé avec le rejet de la partie recettes du budget, le 4 novembre. Le Sénat peut le reprendre, rien ne le garantit.
Le cas des biens à rénover
C’est la question qui intéresse une agence dans l’ancien : l’acheteur peut-il recevoir le don, acheter une maison à rénover et payer les travaux avec ? Le prix d’achat, non. Les travaux, oui, s’ils sont éligibles à MaPrimeRénov’ et réalisés par des professionnels dans sa résidence principale. Le rapport 2026 du Congrès des notaires fait la même lecture.
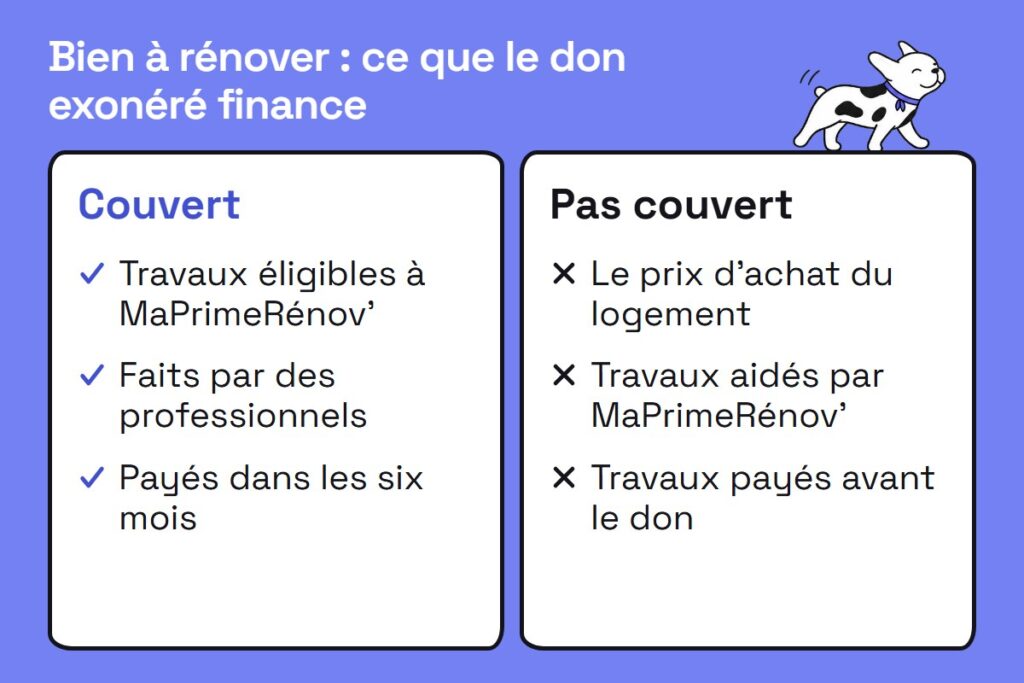
Le calendrier est serré : un don versé mi-décembre doit être affecté aux travaux au plus tard le 30 juin 2027. Le don doit précéder la dépense, et il faut choisir entre l’exonération et MaPrimeRénov’ pour ces mêmes travaux.
Ni la loi ni le BOFiP ne disent s’il faut déjà être propriétaire le jour du don : faites trancher ce point par le notaire, par écrit. Mon avis : c’est un vrai argument pour une passoire bien placée, à manier en rendez-vous plutôt que dans l’annonce. Pour le reste, voyez la check-list DPE 2026-2027 de l’agent immobilier.
Qui est vraiment concerné parmi vos acheteurs
Moins de monde qu’on ne le croit. Un parent qui n’a rien donné depuis quinze ans peut déjà transmettre 100 000 € sans droits à son enfant, plus 31 865 € en don familial d’argent s’il a moins de 80 ans et que l’enfant est majeur. Le couple qui reçoit 30 000 € de chaque côté ne paiera rien, avant comme après le 31 décembre.
La date pèse pour les grands-parents, dont l’abattement n’est que de 31 865 € par petit-enfant, pour les parents qui ont déjà donné ces quinze dernières années, pour les gros apports, et pour l’acheteur d’un neuf ou d’une vraie rénovation énergétique.
Côté vendeurs, un propriétaire âgé qui vend pour aider ses enfants doit caler son acte sur le don : si le don dépend du prix de vente, une vente signée en janvier arrive trop tard. La transmission fait partie des moments de vie qui peuvent précéder une vente.
2027 : ce que prévoit l’article 4 du projet de loi de finances
Le texte déposé le 1er octobre vise les dons d’argent consentis du 1er janvier au 30 juin 2027 à un enfant, un petit-enfant, un arrière-petit-enfant ou, à défaut, un neveu ou une nièce, âgé de 18 à 49 ans. Ils seraient taxés au taux unique de 6 %, dans la limite de 100 000 € par donateur et par bénéficiaire. Le don familial d’argent passerait de 31 865 € à 50 000 €.
Aucune affectation n’est exigée : un acheteur dans l’ancien pourrait s’en servir pour son apport. Le 6 % n’intéresse que la part qui serait sinon taxée au barème ; sa combinaison avec les abattements, c’est au notaire de la calculer.
Pourquoi il ne faut pas encore vendre 2027 à vos acheteurs
Le 4 novembre, l’Assemblée a rejeté la partie recettes par 458 voix contre 0. Le Sénat examine le texte initial du gouvernement du 20 novembre au 8 décembre et vote le 9 ; une commission mixte paritaire suivra avant la mi-décembre. La loi de finances pour 2026, elle, n’avait été promulguée que le 19 février 2026.
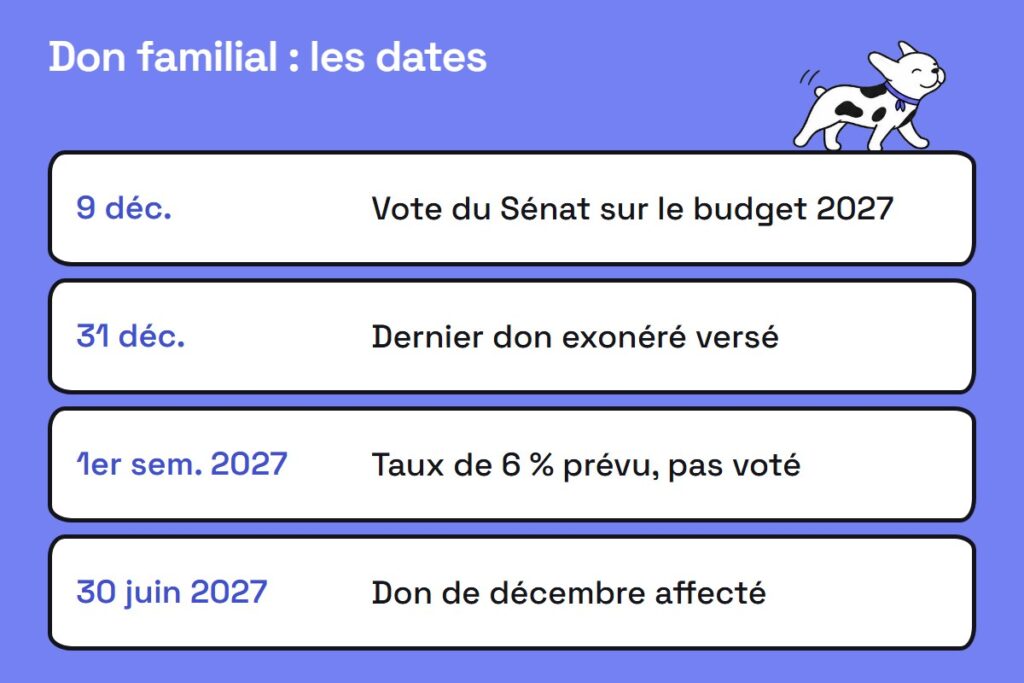
Les députés avaient allongé la fenêtre jusqu’au 31 décembre 2027 et porté le don familial à 100 000 € ; ces votes sont tombés eux aussi. Donner en janvier sur la foi du projet, c’est parier sur un texte final qui garde la date du 1er janvier. Ce pari se prend avec le notaire.
| Point | Article 790 A bis | PLF 2027, article 4 |
|---|---|---|
| Statut début novembre 2026 | En vigueur | Projet ; partie recettes rejetée à l’Assemblée |
| Dons visés | Versés jusqu’au 31 décembre 2026 | Consentis du 1er janvier au 30 juin 2027 |
| Avantage | Exonération jusqu’à 100 000 € par donateur | 6 % jusqu’à 100 000 € par donateur ; don familial à 50 000 € |
| Âge du bénéficiaire | Aucune condition | 18 à 49 ans pour le 6 % |
| Achat dans l’ancien | Prix exclu, travaux énergétiques admis | Possible, usage libre |
En rendez-vous et dans le plan de financement
L’agent ne calcule pas de droits de donation. Il pose la question assez tôt pour que le notaire et le courtier fassent leur travail.
Aux États-Unis, dès qu’une partie de l’apport vient d’un proche, le prêteur exige une « gift letter » signée du donateur (montant, lien de parenté, coordonnées, aucun remboursement attendu) et la trace du virement : c’est la règle du guide de Fannie Mae. Chez nous aussi, un don se prouve, et pour le 790 A bis, la preuve de la date du versement incombe au bénéficiaire.
Au premier rendez-vous acquéreur, deux questions suffisent : une partie de l’apport vient-elle de la famille, et l’argent est-il déjà sur le compte ? Notez la réponse, prévenez le courtier, et proposez aux familles concernées un rendez-vous chez le notaire avant fin novembre.
Donné, pas promis. Seul compte un versement effectif au plus tard le 31 décembre 2026. Pour une donation par acte notarié, la date de l’acte fait foi. Pour un don manuel sans autre preuve, l’administration retient la date inscrite sur la déclaration, si celle-ci est déposée avant le 31 janvier 2027. « On fera le virement en janvier » ne vaut rien.
Le calendrier d’ici le 31 décembre
- Fin novembre : repérez, parmi vos acquéreurs actifs et vos compromis en cours, ceux dont l’apport dépend d’un don.
- Début décembre : le notaire est vu, le courtier connaît le montant et la date du don.
- Avant Noël : le virement est fait, sa preuve conservée. Lancé le 31, il ne laisse aucune marge.
- Ensuite : le don manuel se déclare, même exonéré, en principe en ligne ; l’argent doit être affecté au plus tard le 30 juin 2027 pour un don de décembre.
Questions fréquentes
Peut-on encore donner 100 000 € sans droits pour un achat immobilier en 2027 ?
Pas avec l’exonération de l’article 790 A bis, qui ne vise que les dons versés au plus tard le 31 décembre 2026, sauf prolongation dans la loi de finances pour 2027. Celle que les députés avaient votée est tombée le 4 novembre 2026. L’abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans, reste en place.
Le don exonéré de 100 000 € peut-il financer l’achat d’un logement ancien ?
Pas le prix d’achat : l’article 790 A bis le réserve au logement neuf et à la VEFA. Il peut financer des travaux de rénovation énergétique éligibles à MaPrimeRénov’ dans la résidence principale dont le bénéficiaire est propriétaire, payés dans les six mois du don et sans MaPrimeRénov’ pour ces travaux. Le cas d’un don reçu avant l’acte d’achat est à faire confirmer par le notaire.
Qu’est-ce que la donation à 6 % prévue en 2027 ?
L’article 4 du projet de loi de finances pour 2027 prévoit de taxer à 6 % les dons d’argent consentis du 1er janvier au 30 juin 2027 à un descendant de 18 à 49 ans, jusqu’à 100 000 € par donateur et par bénéficiaire, sans condition d’achat immobilier. Il porte aussi le don familial d’argent à 50 000 €. Le texte n’est pas voté : le Sénat doit se prononcer le 9 décembre 2026.
Dans quel délai faut-il utiliser l’argent d’un don exonéré ?
Au plus tard le dernier jour du sixième mois qui suit le versement, soit le 30 juin 2027 pour un don de décembre 2026. Pour une VEFA, l’administration retient la date de l’acte authentique, et non celle du contrat de réservation. Le logement doit ensuite rester la résidence principale du bénéficiaire, ou être loué comme telle, pendant cinq ans.
Sources
- Code général des impôts, article 790 A bis, issu de l’article 71 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025 (Légifrance).
- BOFiP-Impôts, BOI-ENR-DMTG-20-20-20, version du 4 septembre 2025, § 730 et suivants, direction générale des Finances publiques.
- Projet de loi de finances pour 2027, n° 3210, déposé à l’Assemblée nationale le 1er octobre 2026, article 4 et exposé des motifs.
- Assemblée nationale, amendements n° I-208, I-273 et I-2276 au projet de loi de finances pour 2027, octobre 2026.
- Legifiscal, « PLF 2027 rejeté à l’Assemblée : ces amendements qui pourraient revenir au Sénat », 5 novembre 2026 ; Public Sénat, « Budget 2027 : calendrier, 49.3, ordonnances… », 3 novembre 2026.
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026.
- Congrès des notaires de France, rapport du 122e Congrès (2026), « Favoriser le logement neuf et la rénovation énergétique (CGI, art. 790 A bis) ».
- Service-public.gouv.fr, fiche F14203 sur les droits de donation, vérifiée le 13 mai 2026 ; décret n° 2025-1082 du 17 novembre 2025 sur la déclaration en ligne des dons.
- Fannie Mae, Selling Guide, section B3-4.3-04 « Personal Gifts ».

Laisser un commentaire