

L’essentiel. Depuis le 1er octobre 2026, la loi sur le blanchiment d’argent (LBA) vise les « conseillers » qui participent à titre professionnel à la vente ou à l’achat d’un immeuble pour le compte de tiers. Pour le Conseil fédéral, le courtage en fait en principe partie dès que l’acheteur et le vendeur ont déclaré vouloir conclure, sauf exceptions, dont l’achat d’un logement pour usage propre en Suisse et les transferts de moins de CHF 5’000’000 payés exclusivement par des banques ou intermédiaires soumis à la LBA. L’agence assujettie identifie son client, documente, forme son équipe, annonce les soupçons au MROS et demande son affiliation à un OAR, avant le 1er décembre 2026 si elle exerçait déjà au 1er octobre.
Un appartement en PPE vendu CHF 1’300’000 à un couple qui va l’habiter : rien ne change. Un immeuble de rendement à 7,5 millions vendu à un investisseur : l’agence qui a trouvé l’acheteur et négocié est probablement devenue conseiller au sens de la LBA. Entre les deux, chaque dossier se trie en quatre questions.
Ce que la loi vise depuis le 1er octobre 2026
Les Chambres ont adopté la révision le 26 septembre 2025, avec la loi sur la transparence des personnes morales (LTPM). Le Conseil fédéral a adopté les ordonnances le 12 juin 2026 et fixé l’entrée en vigueur au 1er octobre ; seules les règles sur les notariats d’État sont reportées.
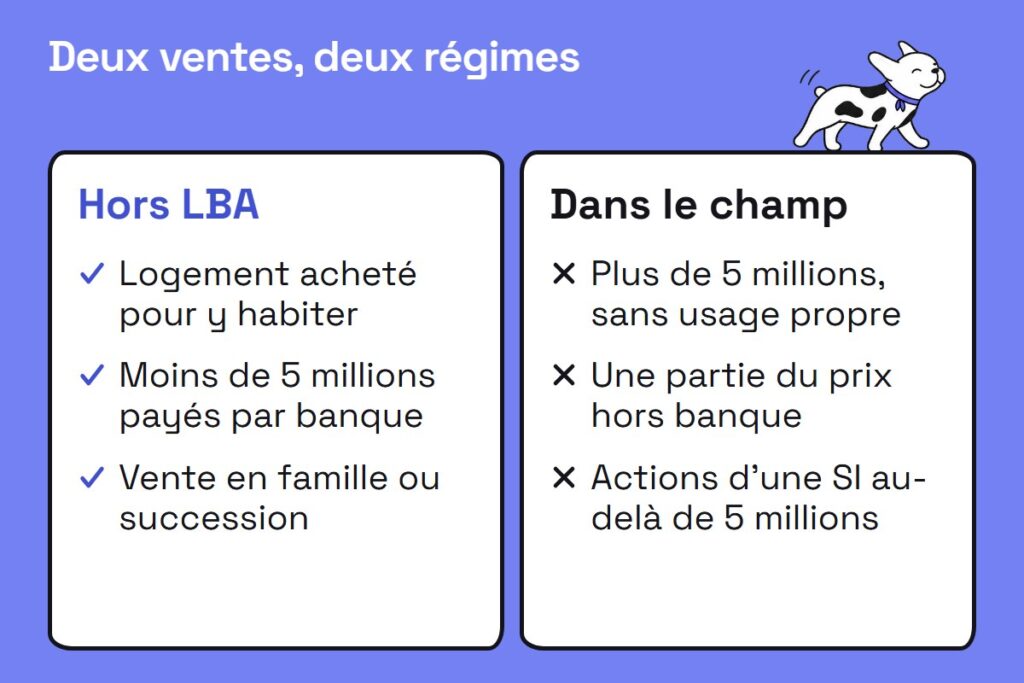
L’article 2, alinéa 3bis, LBA répute conseillers ceux qui, « à titre professionnel, participent pour le compte de tiers à des transactions financières, y compris l’organisation de fonds », notamment pour « la vente ou l’achat d’un immeuble ». L’ordonnance (OBA) précise que la participation couvre « tout conseil qui contribue de manière causale » à l’opération (art. 12d), et que l’activité immobilière est soumise « dès lors que les parties ont déclaré vouloir conclure un contrat de vente » (art. 12e, al. 3). Céder la majorité d’une société immobilière compte comme une vente, actions de SI comprises.
Mettre en relation ou conseiller : où passe la frontière
Beaucoup de confrères ont retenu que le simple courtier échappait à la loi. Le message du Conseil fédéral du 22 mai 2024 l’annonçait : « l’agent immobilier qui agit exclusivement en qualité de courtier ne sera pas assujetti ». Le Parlement a réécrit le texte, et le Conseil national a rejeté une proposition de sa commission excluant le courtage dès que le prix passait par une banque. Reste une exception plafonnée à 5 millions.
Le Conseil fédéral en tire la conséquence dans son rapport explicatif : ce refus signifie « clairement que les opérations de courtage en immobilier sont en principe soumises à la LBA ». Il a seulement fixé un déclencheur : tant que l’acheteur reste inconnu, la publicité ne suffit pas, et les vérifications se font après l’accord des parties, « avant la signature de l’acte authentique devant notaire ».
Ma lecture : la frontière tient au stade du dossier et à la transaction, bien plus qu’à l’intitulé du métier. Présenter l’acheteur, porter les offres jusqu’à l’accord, préparer le dossier du notaire, tout cela contribue de manière causale à la vente. Je ne bâtirais aucune défense sur « je ne fais que mettre en relation ».
Le test en quatre questions
- Les parties ont-elles déclaré vouloir conclure ? En pratique, une offre acceptée ou une réservation signée.
- Une exception de l’article 2, alinéa 4ter, LBA joue-t-elle ? Notamment : logement acheté pour usage propre en Suisse ou logement de remplacement ; transfert de moins de 5 millions dont le prix est versé et reçu exclusivement par des banques ou intermédiaires soumis à la loi ; famille, succession, donation, personnes liées.
- L’agence a-t-elle travaillé pour un client sur cette vente ? Mandat de vente ou de recherche, négociation : oui.
- L’agence franchit-elle un seuil de l’article 12f OBA ? Produit brut supérieur à CHF 50’000 par année civile, plus de 20 clients ou opérations, plus de 5 millions de valeurs de tiers à un moment donné, ou plus de 2 millions de transactions dans l’année. Un critère suffit.
Quatre oui : l’agence est assujettie. Une seule vente non exemptée à 5 millions franchit déjà le seuil des 2 millions.
| Dossier | Ce qui joue | Dans le champ ? |
|---|---|---|
| PPE à CHF 1’300’000, achetée pour y habiter | Usage propre | Non |
| Villa à CHF 3’800’000 achetée pour la louer, payée par banques | Moins de 5 millions | Non |
| Chalet à CHF 6’000’000, résidence secondaire | Plus de 5 millions, pas d’usage propre | Oui |
| Immeuble de rendement à CHF 7’500’000 | Aucune exception | Oui |
| Appartement locatif à CHF 900’000, acompte en espèces | Prix hors circuit bancaire | Oui, seuils à vérifier |
Encore ouvert. Les dossiers exemptés comptent-ils dans les seuils ? Le compte de consignation du notaire, ou un paiement depuis une banque étrangère, préserve-t-il l’exception des 5 millions ? Comment le courtier du vendeur prouve-t-il l’usage propre de l’acheteur ? Rien n’est tranché : demandez par écrit à votre OAR et gardez sa réponse.
Votre agence est concernée : la marche à suivre
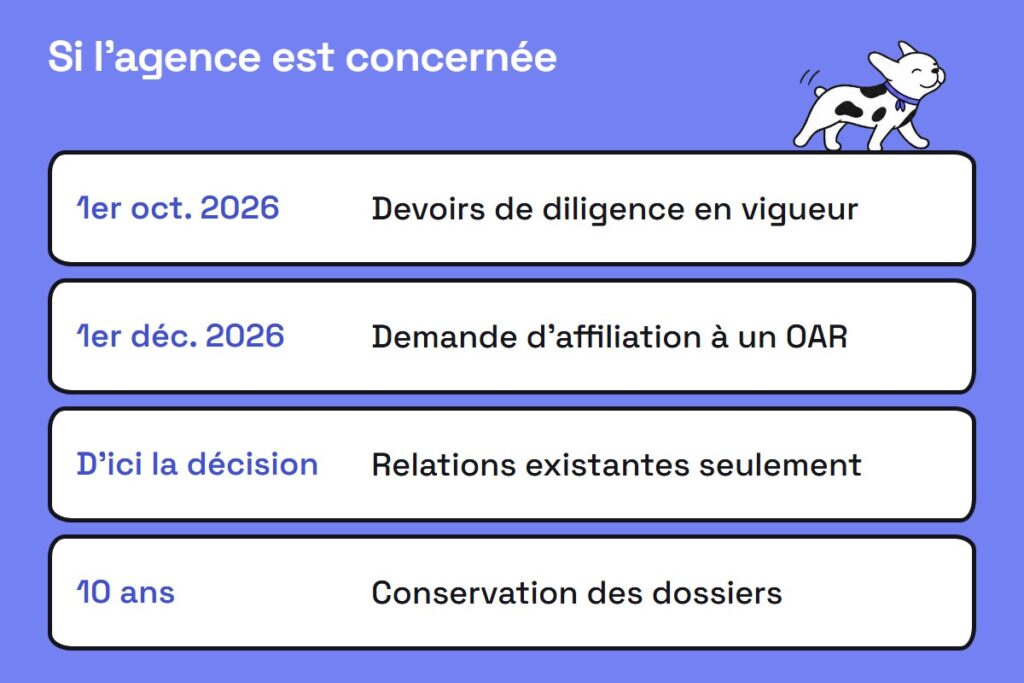
Qui exerçait une activité de conseiller au 1er octobre 2026 doit demander son affiliation à un OAR avant le 1er décembre 2026. La diligence, elle, s’applique depuis le 1er octobre. Jusqu’à la décision de l’OAR, l’agence ne poursuit cette activité que dans ses relations d’affaires existantes : un nouveau mandat assujetti attend, d’où l’intérêt de déposer tôt. Qui devient conseiller plus tard a deux mois. Sans demande dans le délai, ou en cas de refus, l’activité est interdite.
Le règlement de l’OAR fixe l’étendue des vérifications : choisissez-le avant d’écrire vos formulaires. Le SVIT recommande l’OAR de FIDUCIAIRE|SUISSE, ouvert aux membres du SVIT ou d’une autre faîtière concernée ; PolyReg accepte des affiliations volontaires avant le 1er décembre, à cotisation réduite pour 2026.
Sur chaque dossier assujetti : identité du client sur pièce, ayant droit économique, objet et but de l’opération, arrière-plan si le risque est élevé, conservation dix ans. Le client est votre mandant, en général le vendeur ; les deux parties si vous les représentez. Le soupçon porte sur toutes les valeurs de l’opération, argent de l’acheteur compris : annonce immédiate au MROS, sans en avertir le client.
L’article 8d LBA impose aussi de former et de contrôler le personnel. Les courtiers indépendants sous votre enseigne échappent au statut de conseiller s’ils agissent seulement au nom de l’agence, payés par elle et non par le client, formés et instruits par elle, le tout dans une convention écrite. Sinon, chacun risque de devoir s’affilier seul.
Pas assujetti : ce que je ferais quand même
La plupart des ventes de logements familiaux sortent de la loi. Les questions arrivent quand même, posées par d’autres : la banque qui verse le prix est intermédiaire financier, et le notaire qui rédige l’acte peut être lui-même assujetti comme conseiller. Un dossier qui lui arrive sans pièce d’identité ni plan de financement, c’est une signature qui glisse.
Sur chaque dossier exempté, notez en une ligne pourquoi, comme le recommande le SVIT : usage propre déclaré par l’acheteur, prix sous 5 millions payé par banques.
Si l’acheteur est une société étrangère, vérifiez tôt son inscription au registre de transparence. Depuis le 1er octobre, elle doit en apporter la preuve au registre foncier quand elle acquiert un immeuble au sens de la Lex Koller ; sinon, le conservateur suspend l’inscription, lui laisse dix jours, puis écarte la réquisition. Pour un acheteur domicilié à l’étranger, demandez passeport et note sur l’origine des fonds avant la promesse de vente.
Enfin, refusez les espèces : encaisser du liquide pour un vendeur peut faire basculer l’agence dans le régime des négociants, sans seuil en immobilier. Les réservations encaissées sur le compte de l’agence posent, elles, la question de l’intermédiaire financier.
Questions fréquentes
Un courtier immobilier est-il soumis à la LBA en Suisse ?
Depuis le 1er octobre 2026, le courtage immobilier peut être assujetti à la LBA comme activité de « conseiller ». Il l’est dès que l’acheteur et le vendeur ont déclaré vouloir conclure, sauf exception, et si l’agence dépasse un seuil de l’art. 12f OBA. Publier une annonce n’est pas visé.
Avant quelle date un courtier doit-il s’affilier à un OAR ?
Une agence qui exerçait une activité de conseiller assujettie au 1er octobre 2026 doit demander son affiliation à un organisme d’autorégulation avant le 1er décembre 2026. Celle qui le devient plus tard dispose de deux mois, faute de quoi l’activité lui est interdite.
Quelles ventes immobilières échappent à la LBA ?
L’art. 2, al. 4ter, LBA exclut notamment l’achat d’un logement pour usage propre en Suisse, les transferts de moins de 5 millions de francs payés exclusivement par des banques ou intermédiaires soumis à la loi, et les opérations familiales ou successorales. Un logement de vacances peu occupé ne vaut pas usage propre, selon la FAQ des OAR.
Quelles obligations pour un courtier assujetti à la LBA ?
Il vérifie l’identité de son client, identifie l’ayant droit économique, établit le but de l’opération et conserve le dossier dix ans, avant la signature de l’acte authentique. Il forme son personnel, annonce tout soupçon fondé au MROS et s’affilie à un OAR.
Que risque un courtier qui ne respecte pas la LBA ?
Sans demande d’affiliation dans le délai, ou en cas de refus, l’activité de conseiller est interdite. Violer intentionnellement l’obligation de communiquer au MROS est passible d’une amende de CHF 500’000 au plus, CHF 150’000 par négligence.
Sources
- Loi fédérale du 26 septembre 2025 modifiant la loi sur le blanchiment d’argent (RO 2026 322) ; loi sur le blanchiment d’argent, RS 955.0, état au 1er octobre 2026, art. 2, 8a, 8b à 8d, 9, 10a, 14, 18b et 37.
- Ordonnance du 12 juin 2026 sur la transparence des personnes morales (RO 2026 364), annexe ch. 6 : ordonnance sur le blanchiment d’argent, RS 955.01, art. 2, 12d à 12g et disposition transitoire.
- Loi fédérale du 26 septembre 2025 sur la transparence des personnes morales (RO 2026 323), art. 40.
- Message du Conseil fédéral du 22 mai 2024 concernant la loi sur la transparence des personnes morales (FF 2024 1607).
- Office fédéral de la justice, communiqué du 12 juin 2026 ; rapport explicatif sur l’ordonnance sur la transparence des personnes morales et les modifications de l’OBA (corrigendum du 11 août 2026).
- FAQ « Activité de conseil » des organismes d’autorégulation, publiée par PolyReg (consultée le 5 novembre 2026).
- SVIT Romandie, « Loi sur le blanchiment d’argent : ce qui change pour les professionnels de l’immobilier », 4 novembre 2026.
- USPI Genève, communiqué sur la loi révisée sur le blanchiment d’argent, Allnews, 5 octobre 2026.

Laisser un commentaire